Чому vertical SaaS – софт, на якому працює сервісний бізнес, – стає шаром дистрибуції фінансових сервісів.
1. Звідки прийде наступна хвиля зростання фінтеху
Останні пʼятнадцять років зростання фінтеху трималося на трьох опорах: інтернет-магазини, окремі торгові точки та мерчанти, які підключаються самостійно. Цей плейбук створив гігантів. Але він же себе й вичерпує.
Ринок, на який раніше було дешево зайти, стає дорогим для конкуренції. Вартість залучення клієнта у фінансових сервісах зросла, за оцінками, на 40–60% за 2023–2025 роки, а безпосередньо у фінтеху CAC зростає на 25–35% на рік – дедалі більше компаній змагаються за тих самих мерчантів і тих самих споживачів. Зростає вартість продажів. Зростає вартість комплаєнсу. Зростає вартість онбордингу – сама лише верифікація особи додає $20–30 на клієнта ще до того, як він приніс перший долар виручки.
Водночас самі продукти стають майже однаковими. Майже кожен великий ринок уже пропонує десятки платіжних рішень, кілька цифрових банків і безліч сервісів розстрочки та кредитування. Платежі всюди проходять за секунди. Антифрод – гігієнічний мінімум. Мобільні застосунки однаково добрі. Для кінцевого бізнесу різниця між провайдерами дедалі менш помітна.
Коли продукти стають схожими, а вартість залучення зростає, конкуренція зміщується в інше місце – у дистрибуцію.
І тут зʼявляється новий канал – vertical SaaS.
2. Vertical SaaS стає новим шаром дистрибуції фінансових сервісів
Вертикальні SaaS-платформи – софт, на якому працює стоматологічна клініка, салон краси, фітнес-студія, – стають точкою, через яку розподіляються фінансові сервіси. Не тому, що в них є API. API є в усіх.
А тому, що вони володіють щоденним робочим процесом бізнесу.
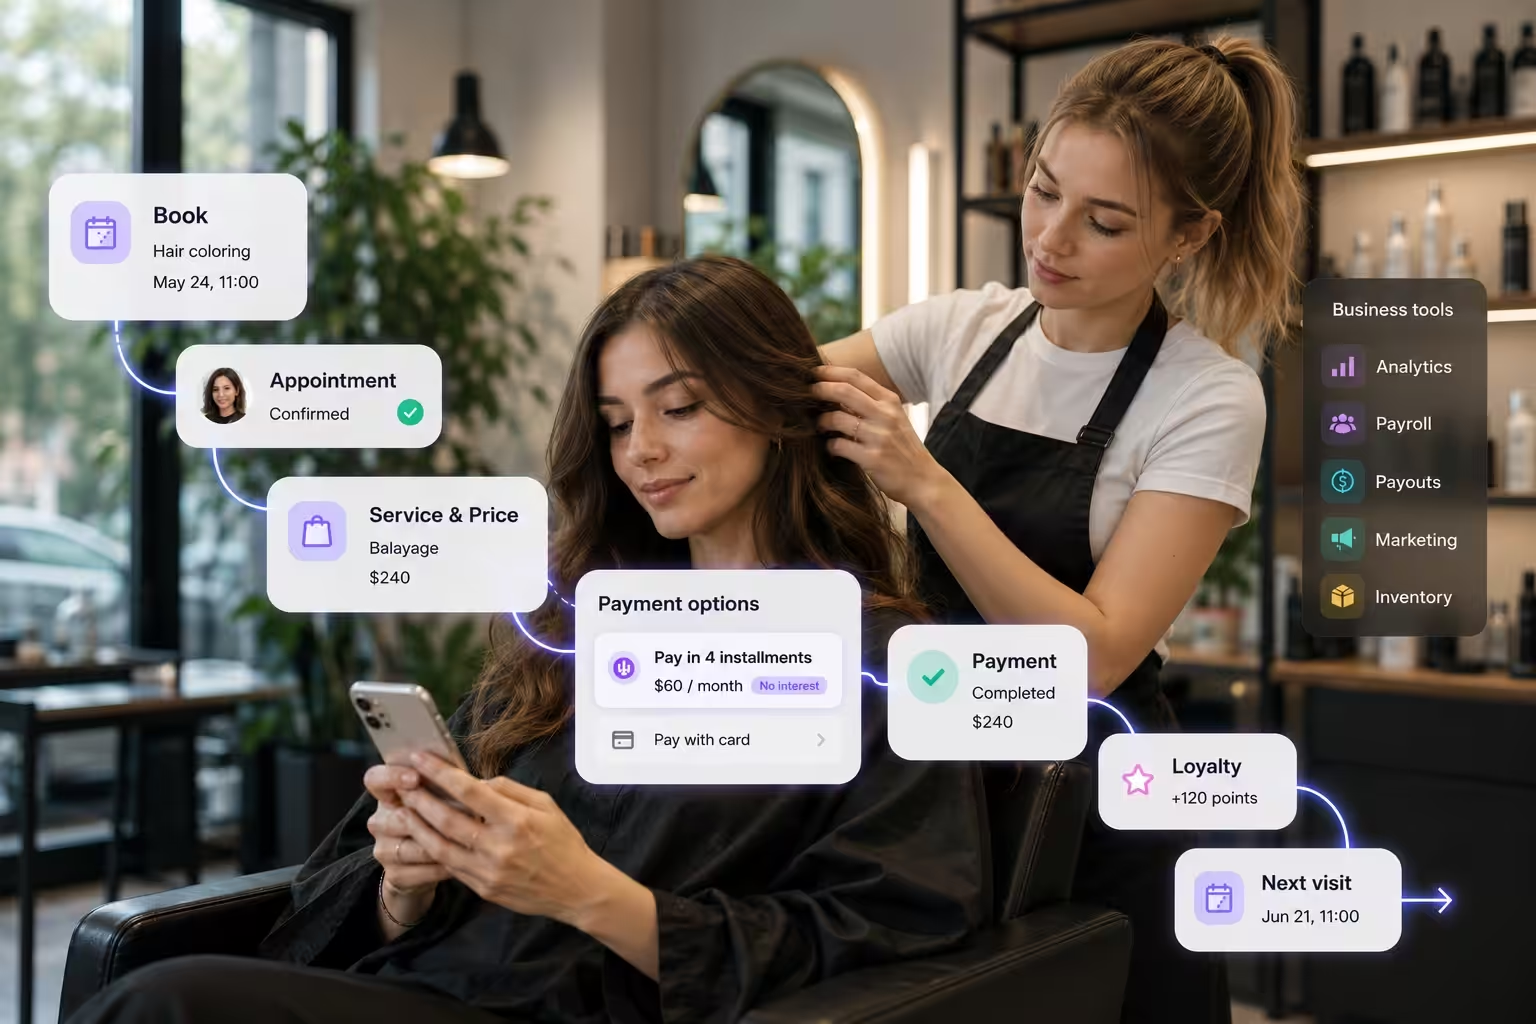
Пʼятнадцять років модель виглядала так: Клієнт → Платіжний провайдер. Тепер вона виглядає так: Клієнт → Vertical SaaS → Фінтех.
SaaS-платформа – це інтерфейс, де транзакція відбувається насправді: тут бронюють візит, тут розраховують вартість, тут беруть депозит, тут нараховують бонуси, тут проводять виплату майстрові. Хто володіє цим робочим процесом, той володіє моментом платежу і кожним фінансовим рішенням навколо нього.
Цифри підтверджують зсув. За прогнозом Bain & Company, обсяг транзакцій embedded finance лише в США має більш ніж подвоїтися – до $7 трлн до 2026 року, а виручка софтверних платформ і інфраструктури, що їх забезпечує, – зрости з $21 млрд до $51 млрд за той самий період. Найшвидший шлях до мерчанта – уже не прямі продажі. Це софт, яким мерчант і так користується щодня.
3. Чому сервісний бізнес – один із найцікавіших сегментів
Усередині vertical SaaS особливої уваги фінтех-компаній заслуговує один сегмент: бізнеси, що працюють за записом.
Стоматологія. Салон краси. Барбершоп. Фітнес-студія. SPA.
У всіх – той самий економічний профіль:
- Постійні клієнти. Клієнт не купує стрижку один раз – він повертається кожні чотири тижні.
- Повторні платежі. Візити повторюються з передбачуваною періодичністю – щотижня, щомісяця, щокварталу.
- Високий LTV. Лояльний клієнт салону вартує тисячі доларів на горизонті кількох років.
- Сталий грошовий потік. Виручка – це не сезонні піки, а стабільний потік середніх транзакцій.
Для фінтех-компанії це ідеальний ґрунт для embedded finance: не одна анонімна транзакція, а довгі відносини бізнесу з клієнтами, які можна спостерігати, – де кожен візит, кожен платіж і кожен повторний запис зафіксовано на платформі.
4. BNPL: де embedded finance у сервісах стає справді цікавим
Якщо й є фінансовий продукт, який найбільше змінюється при перенесенні в сервісні вертикалі, – це Buy Now, Pay Later.
На багатьох ринках головний барʼєр для купівлі послуги – її ціна. Особливо це помітно в бʼюті, естетичній медицині, стоматології та wellness. Клієнт готовий. Він довіряє фахівцеві. Він розуміє цінність результату. Єдина перешкода – необхідність сплатити всю суму одразу.
BNPL прибирає саме цей барʼєр. Замість $500 сьогодні клієнт бачить $40 на місяць.
Конверсія зростає. Середній чек зростає. Дохід партнера зростає. Ефект добре задокументований у рітейлі: за оцінкою RBC Capital Markets, опція BNPL підвищує конверсію на 20–30% і збільшує середній чек на 30–50%; дані мерчантів Klarna показують зростання середнього чека на 45% при розбитті платежу на чотири частини. BNPL-гравці, що орієнтуються передусім на healthcare, доводять попит на сервісному боці: Sunbit приймають понад 60 000 провайдерів у стоматології, медичній естетиці та ветеринарії, Cherry обслуговує понад 50 000 практик у пластичній хірургії, стоматології та дерматології.
Чому BNPL працює в сервісах краще, ніж будь-де
Ось що пропускає більшість фінтех-стратегій. В e-commerce BNPL-провайдер скорить незнайомця: перший візит, кошик, нуль історії. У бізнесі за записом, який працює на vertical SaaS, «незнайомця» не існує. Платформа вже знає:
- історію візитів клієнта – як давно і як часто він ходить;
- точну вартість послуги, на яку він записується;
- імовірність повторного візиту;
- середній чек за всю історію відносин;
- статистику неявок і скасувань.
Клієнт уже довіряє бізнесу. Бізнес уже знає клієнта. BNPL отримує величезний обсяг додаткових даних для скорингу – практично безкоштовно. Ризик-моделі на реальній поведінковій історії замість тонкого кредитного файлу – це вищий approval rate за менших втрат. Структурна перевага, яку не може повторити жоден standalone BNPL-застосунок.
Сценарії, де ефект накопичується
Пройдіться вертикалями, де один візит коштує дорого, а відносини тривають довго, – і логіка стає очевидною: косметологія та інʼєкції, стоматологія та ортодонтія, естетична медицина, пластична хірургія, преміальні салони, wellness- і longevity-програми, освіта, фітнес-абонементи та пакети персональних тренувань.
Справжній прорив – у тому, де зʼявляється пропозиція розстрочки. Не на сторонньому сайті. Не після повторного заповнення довгої анкети. Усередині самого флоу запису: клієнт обирає процедуру, обирає дату – і бачить можливість оплатити частинами як природне продовження запису. Для клієнта це виглядає частиною сервісу. Для бізнесу – зростання конверсії. Для фінтех-партнера – обсяг транзакцій, якого раніше просто не існувало.
Саме тому сервісні індустрії можуть стати одним із найбільших драйверів зростання ринку BNPL найближчими роками.
5. Дилема лідера: що робити, коли свій ринок уже здобуто
У житті кожної успішної фінтех-компанії настає момент, коли питання зростання змінюється.
Uzum – уже лідер в Узбекистані. Kaspi – у Казахстані. Mercado Pago – у Латинській Америці. Tabby і Tamara – у GCC. GCash – на Філіппінах. Nubank – у Бразилії.
Усі вони розвʼязали перше завдання – залучили користувачів. Десятки мільйонів. Але частка ринку має стелю, і в міру наближення до неї зростання через залучення нових користувачів сповільнюється – не тому, що продукт став гіршим, а тому, що ринок насичується і кожен наступний користувач коштує дорожче за попереднього.
У цей момент питання звучить уже не «Як знайти нового клієнта?», а «Як створювати більше цінності для тих, хто вже користується нашою платформою?» Як збільшити LTV? Як помножити кількість фінансових сценаріїв на користувача? Як стати інфраструктурою для бізнесу, а не просто способом оплати?
Більшість успішних фінтехів відповідають на це, перетворюючись на екосистеми. Вони хочуть бути присутніми не лише в момент оплати, а й в усіх фінансових процесах бізнесу.
І ось де підступ: щоб запускати нові фінансові продукти, технологій недостатньо. Потрібен контекст. Фінансовий сервіс стає по-справжньому цінним, лише коли вбудований у щоденні операції бізнесу. Саме цим володіють вертикальні SaaS-платформи. Вони знають, як влаштована конкретна індустрія. Вони розуміють її бізнес-процеси. Вони супроводжують клієнта щодня.
Для платформи керування салоном запис клієнта, розрахунок вартості послуги, передоплата, нарахування бонусів, виплата майстрові та повторний запис – частини одного робочого процесу. Для фінтех-компанії кожен із цих кроків – окремий фінансовий сценарій.
Майбутнє фінтеху – не у створенні ще одного фінансового продукту. Воно в тому, щоб вбудувати наявні фінансові продукти в реальні бізнес-процеси конкретних індустрій.
Саме тому партнерство фінтеху та vertical SaaS – це не «інтеграція через API». Це поєднання двох сильних сторін: фінтех приносить фінансову експертизу, vertical SaaS – контекст, дані та щоденний контакт із бізнесом.
6. Кейс: Altegio × Uzum
Проблема
Uzum – провідна цифрова екосистема Узбекистану: маркетплейс, банк і BNPL. Споживача вона вже здобула: мільйони користувачів, домінантний бренд, повний платіжний стек. Наступний крок – офлайн-економіка послуг: десятки тисяч салонів, клінік, барбершопів і фітнес-студій, де більшість транзакцій досі проходила готівкою, непомітно для будь-якої фінансової платформи. Іти до них мерчант за мерчантом прямими продажами – означає потрапити саме в ту пастку CAC, про яку йшлося вище.
Чому Uzum обрав vertical SaaS як канал
Замість того щоб продавати термінали «від дверей до дверей», Uzum вирішив зайти через софт, яким сервісний бізнес живе щодня, – через календар запису. Кожен оцифрований мерчант приносить не одну інтеграцію, а потік повторюваних, запланованих, передплачених транзакцій – і клієнтську базу, яка записується знову і знову.
Чому Altegio
Altegio – операційна платформа для бізнесів за записом: 13 000+ бізнесів у 90+ країнах. В Узбекистані вона дала те, що фінтех не збудує швидко: встановлену базу оцифрованих сервісних мерчантів, галузевий продукт, на який бізнес уже спирається щодня, і нативний інтеграційний шар, спроєктований саме під такі партнерства.
Архітектура партнерства
Запуск був побудований як спільний go-to-market, а не лістинг у маркетплейсі інтеграцій:
- Бандл. Ексклюзивні спільні умови для мерчантів: 0% еквайринг за Uzum Visa, 30-денний grace-період за BNPL і знижка 30% на Altegio.
- Інтеграція. Uzum POS, QR-платежі, банкінг і BNPL нативно вбудовані в платформу Altegio – платіжні опції зʼявляються всередині робочого процесу, яким бізнес уже користується.
- Запуск. Спільна офлайн-подія для 300+ підприємців (U.Day), кобрендинговий лендинг і performance-маркетинг на локальному ринку.
- Продажі. Виділена команда продажів Uzum – чотири full-time менеджери, які працюють із теплими та холодними лідами за спільним пітчем.
Що отримує кожна сторона
Клієнти – сучасні способи оплати (передоплата, QR, розстрочка) всередині звичного досвіду запису. Сервісні бізнеси – нижчу вартість еквайрингу, менше неявок завдяки передоплатам і новий канал залучення через екосистему Uzum. Uzum – новий еквайринговий GMV із вертикалі, якої раніше не бачив, нових SMB-мерчантів, поверхню для крос-сейлу своїх продуктів і повторювані точки контакту, які повертають користувачів у застосунок.
Висновки, які масштабуються
Модель не специфічна для Узбекистану. Та сама архітектура – бандл + нативна інтеграція + спільний GTM + виділені продажі – відтворювана на будь-якому ринку, де фінтех-лідер уперся в стелю насичення: Казахстан, Індонезія, ОАЕ, Бразилія. Змінюються змінні – логіка залишається.
7. Context is the new distribution
Роками індустрія повторювала мантру: distribution is king. Сьогодні вона потребує оновлення.
Context is the new distribution.
Фінтех уже вміє робити платежі. Уміє кредитувати. Уміє BNPL. Технологія більше не є складною частиною. Складна частина – опинитися в правильному місці в правильний момент: усередині робочого процесу, саме в ту секунду, коли ухвалюється фінансове рішення.
Саме цим володіють вертикальні SaaS-платформи.
Наступний етап зростання фінтеху – перехід від конкуренції фінансових продуктів до конкуренції за місце в щоденних бізнес-процесах конкретних індустрій. Vertical SaaS – платформа, яка робить це зростання можливим. Назвімо речі своїми іменами: це не Embedded Finance. Це Contextual Finance.
Готові обговорити партнерство?
Altegio вибудовує партнерства з фінтех-компаніями та банками, які запускають продукти в сервісних вертикалях Beauty, Wellness, Sport, Health і Auto, – від кобрендингових бандлів до повного White Label під брендом партнера з ексклюзивом на ринку.
Повна пропозиція: developer.alteg.io/en/fintech
Почати розмову: [email protected]
Джерела
- RBC Capital Markets, через CNBC – конверсія з BNPL +20–30%, середній чек +30–50%
- Bain & Company, звіт Embedded Finance – $7 трлн обсягу транзакцій embedded finance у США до 2026 року; виручка платформ та інфраструктури $21 млрд → $51 млрд
- Дані мерчантів Klarna, через Solidgate – +45% до середнього чека при оплаті чотирма частинами
- Бенчмарки CAC у фінтеху: Prospeo, Youyaa – CAC +40–60% (2023–2025), +25–35%/рік у фінтеху
- Кількість провайдерів Sunbit / Cherry: блог Cherry – 60 000+ / 50 000+ практик